别再盲目做新能源产业链分析了,先看看这个
2026-10-24
浏览量量:
别再盲目做新能源产业链分析了:2026年的5个认知误区
新能源产业链分析最怕“看着很大、说着很顺、落地很空”。2026年的新能源产业已经进入强竞争、高分化、多技术并行阶段,如果还停留在“渗透率提升=机会”“装机增长=业绩增长”“出海=安全”的旧框架里,很容易误判。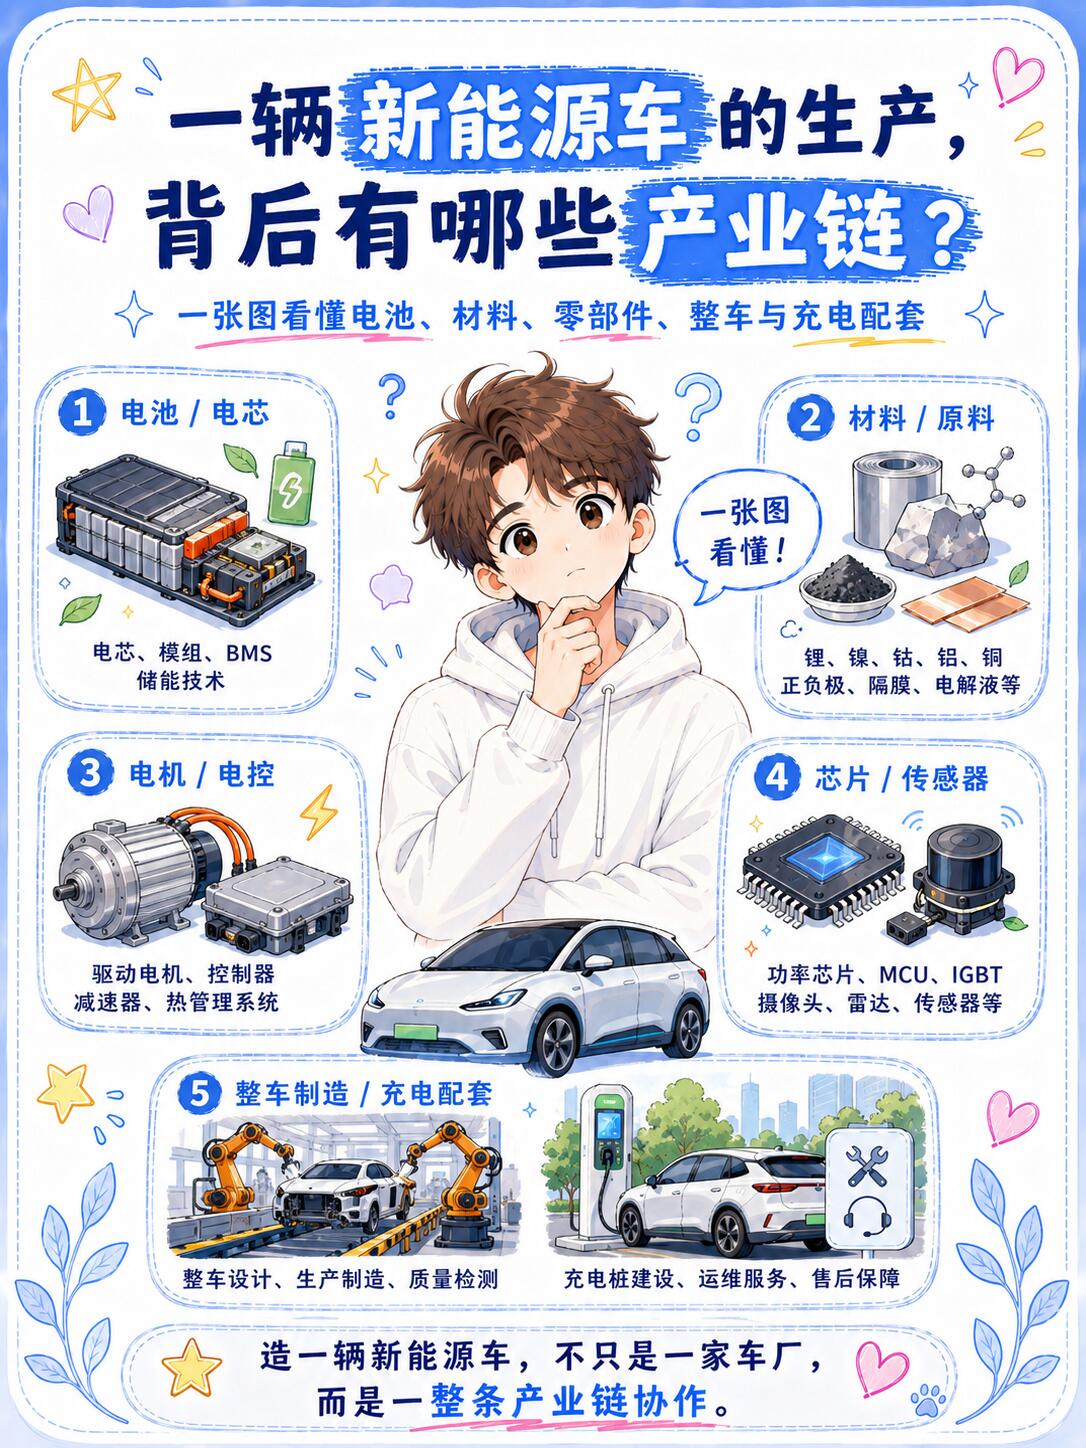
误区1:把“新能源”当成一个整体看
新能源不是单一行业,而是多个商业模式完全不同的赛道叠加。
光伏制造、风电整机、动力电池、储能、绿电运营、电网设备、充电桩、氢能、车规半导体、智能驾驶,这些赛道虽然都被归进“新能源”,但盈利逻辑差异很大。光伏制造受产能周期和价格战影响明显;动力电池看技术路线和车企订单结构;储能看电网刚需与项目IRR;绿电运营更像公用事业,核心是电价、消纳和现金流;电网设备则受特高压、配网改造和AI算力用电拉动。
更有效的做法是先分层:制造属性、公用事业属性、技术迭代属性、基础设施属性要分开看,不能只用一个“新能源景气度”概括。
误区2:只看渗透率,不看利润结构和竞争格局
2026年国内新能源汽车渗透率已经突破50%,电动化不再是增量故事,而是存量竞争。这意味着“行业还在增长”并不等于“企业还能赚钱”。
整车端已经从规模扩张转向效率竞争,价格战、库存、渠道费用和研发投入共同挤压利润。动力电池端呈现“龙头守高端、二供覆盖中端、车企自研补底层”的分层博弈,车企正在通过多供应商、合资绑定、自研Pack和BMS重构采购权。储能端虽然装机高增,但大储、户储、工商储的客户、产品和商业模式完全不同,不能混用同一套估值框架。
分析时不能只看销量、装机和产能,更要看单车毛利率、产能利用率、订单结构、价格趋势、技术壁垒和市场份额变化。
误区3:忽视技术迭代带来的价值迁移
新能源产业链的价值正在从传统“三电”向智能化、功率半导体、热管理、域控制器、先进封装等环节迁移。
电池方面,液态锂电仍在升级,固态电池、钠离子电池、混合固液电池进入不同阶段的产业化验证。智能化方面,L2级驾驶辅助新车渗透率已达70.5%,NOA渗透率达到34.2%,高阶智驾正从高端选装走向中端标配。电驱电控方面,800V高压平台、SiC功率器件、舱驾融合芯片、车载热管理液冷正在成为新增量。
如果只盯着电池、正极、隔膜等传统环节,很容易错过价值从材料向芯片、软件、系统集成和高端制造迁移的过程。
误区4:把出海当成无风险增长
出口确实是重要增量,2026年汽车出口有望接近1100万辆,但出海已经从“卖产品”进入“建体系”阶段。
关税、反补贴调查、碳足迹认证、数据安全、本地化生产、售后服务网络都会影响海外利润。欧盟碳边境调节机制、关键矿产规则、绿色电力认证等,也让“制造在中国、规则在海外”的矛盾更加突出。
分析出海不能只看出口量,还要看海外本地化产能、区域供应链、合规成本、售后能力、汇率风险和目标市场政策稳定性。
误区5:只看供给扩张,不看系统适配
新能源的问题已经从“有没有装机”转向“能不能接入系统”。风光装机快速增长,但电网稳定性、跨省跨区输电、储能收益机制、绿电消纳、充电基础设施运营等软约束仍在制约产业效率。
数据中心用电快速增长正在成为新的电力需求变量,算电协同、绿电直连、虚拟电厂、车网互动都会改变新能源的价值分配。储能也不再只是政策配储,而是逐步回归电网灵活性资源的本质。
因此,分析新能源不能只算产能账,还要算系统账:电能不能送出去、储能不能赚钱、绿电有没有溢价、负荷侧能不能参与调节,都是关键变量。
2026年更实用的分析框架
先分赛道
把光伏、风电、储能、动力电池、整车、电网设备、氢能、智能驾驶拆开看,不混用同一套逻辑。
再看周期位置
判断每个赛道处在产能出清、价格触底、需求修复、技术迭代还是政策驱动阶段。
跟踪利润结构
重点看毛利率、产能利用率、订单结构、价格趋势、现金流和ROE拐点。
识别技术迁移
关注固态电池、钠电、SiC、域控制器、舱驾融合、车规芯片、液冷等新价值环节。
评估系统约束
看电网消纳、储能收益、绿电交易、算电协同、充电运营和标准认证。
审视出海质量
不只看出口量,更要看本地化能力、合规成本、关税风险和海外盈利模型。
一句话总结:2026年的新能源产业链分析,不能再靠“大趋势”驱动,而要靠“分赛道、看利润、盯技术、算系统、审出海”来驱动。真正有价值的问题不是“新能源还好不好”,而是“哪个环节正在从量增转向质增,哪个环节还在内卷,哪个环节已经出现利润修复”。
相关文章
-
别再盲目做新能源产业链分析了,先看看这个
10-24
-
揭秘商业预测PDF下载背后的商业密码
10-23
-
一本正经地聊聊2025年电商行业分析这件事
10-21
-
最新趋势预测的10个关键点,建议收藏
10-20
-
为什么顶级品牌都在重视旅游市场研究
10-19