复盘50个全球行业竞争格局方案后我总结出这几点
2026-10-16
浏览量量:
复盘50个全球行业竞争格局方案后我总结出这几点
一、先搞清你在哪张棋盘上竞争
行业竞争分析最容易被低估的第一步,是界定竞争边界。很多分析上来就堆数据、画五力模型,结果结论全是废话——因为棋盘划错了。
2026年的竞争边界比过去更难界定:福特最大的对手可能不是通用,而是Uber;Domino's该收购Papa John's还是接入Uber的配送网络?
跨界竞争已成常态,分析的第一步必须回答:你的替代品来自哪里?你的互补者是谁?谁在重新定义这个行业的规则?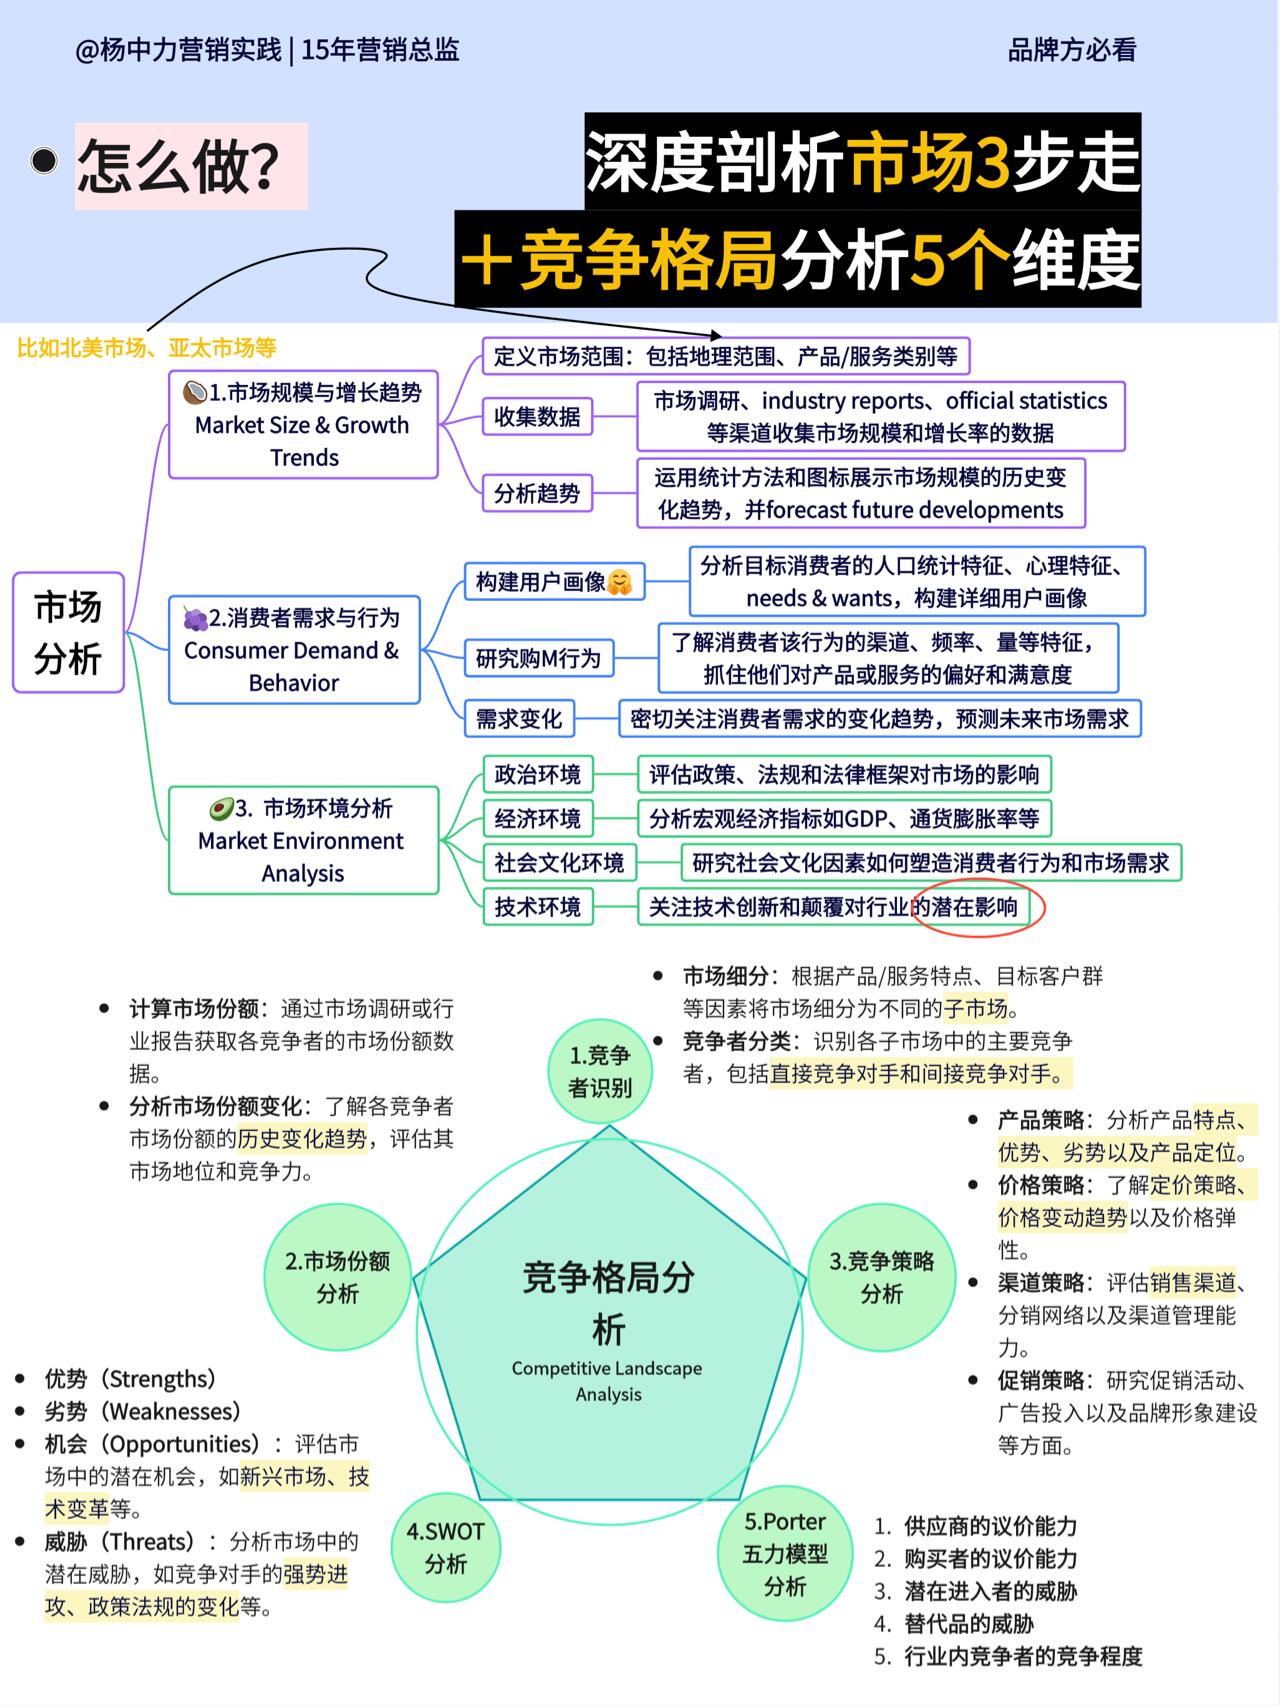
二、经典框架没死,但必须升级
波特五力、PESTEL、生命周期模型这些经典工具依然有效,但2026年需要加上三个新维度:
Gatekeeper(守门人)力量:平台规则、API权限、应用商店抽成、支付网络费率——这些"非传统竞争者"对利润的侵蚀往往比同行更致命。
Complements(互补者)网络:高质量互补品能抬高切换成本、降低买方议价力。嵌入金融服务的SaaS平台,用户流失率比纯工具低35%。
Policy/Regulation(政策监管):数据隐私法、开放银行指令、行业准入清单——合规成本本身就是一种结构性壁垒。
三、护城河正在被AI重写
2026年最核心的变化:AI本身不是护城河,用AI重构过的交易结构才是。
当大模型能力趋于同质化、算力成本持续下降,单纯"上了AI"不再构成差异化。真正拉开差距的是:
数据飞轮:拥有高质量垂类数据+闭环反馈机制的企业,模型迭代效率呈指数级优势
独特交易结构:多邻国赢在把AI嵌入"游戏化学习+订阅制"的交易结构,而不是买到了更好的模型
结构性壁垒:一整套跨主体的价值网络极难模仿——改变模式意味着要和所有合作伙伴重新谈权责、分配、规则
一句话:同质模式拼级差,独特结构才有壁垒。
四、从"零和博弈"到"关系型竞争"
弗吉尼亚大学Darden商学院教授Ming-Jer Chen在2026年提出"关系型竞争"框架:企业创造可持续价值的方式,不再是掠夺竞争对手,而是与所有利益相关者共建价值生态。
Patagonia主动把可持续生产工艺分享给竞争对手,短期失去技术优势,但换来品牌声誉、员工凝聚力和绿色消费群体的深度信任——最终整体位置反而更强。
2026年的竞争不再是"我赢你输",而是"谁能把蛋糕做大、谁能成为生态中的关键节点"。
五、全球产业格局的四个结构性变化
空间之变:从全球一体化到"1+N"多点布局。2017-2024年中国占美国进口份额从21.6%降至13.4%,墨西哥、越南份额显著上升。
结构之变:从制造主导到服务化+绿色化。中国"新三样"(新能源车、锂电池、光伏)出口额从2020年2844亿元猛增至2025年1.28万亿元。
技术之变:从单极溢出到多极创新。美国主导AI基础架构,欧盟领跑绿色技术,中国在新能源和AI应用形成优势。
组织之变:从线性分工到生态协同。研发、软件、供应链管理等高附加值生产性服务深度嵌入价值链。
六、实战分析的五步法
第一步:界定边界。明确行业范围、替代品来源、互补者网络、守门人角色。
第二步:扫描宏观。用PESTEL看政策、技术、人口结构等外部变量,但重点抓"正在发生质变"的变量而非罗列所有因素。
第三步:拆解结构。绘制产业链地图,识别利润池分布、关键环节集中度、技术壁垒位置。用扩展五力模型评估竞争强度。
第四步:判断阶段。结合渗透率、增速、企业数量判断生命周期——渗透率突破15%通常预示爆发期,40%左右进入成熟期。
第五步:识别关键成功因素。每个行业只有2-3个真正决定胜负的要素:零售是供应链效率,芯片是研发专利壁垒,内容是用户粘性。
七、最容易踩的五个坑
坑1:线性外推。行业增长从来不是直线,引入S型曲线修正,警惕"永远增长"的幻觉。
坑2:幸存者偏差。只研究活下来的龙头企业,忽略大量失败案例,导致结论失真。
坑3:过度依赖专家意见。专家擅长解释过去,不擅长预测拐点。必须用底层数据交叉验证。
坑4:忽视"新摩擦"。每当技术解决一类旧摩擦,新摩擦必然产生。AI让内容生产商品化的同时,催生了"信息真伪验证"和"优先级判断"的新需求——价值正从"生产"向"判断力"迁移。
坑5:把分析当终点。行业分析的价值不在报告本身,而在转化为可执行的战略动作:进入/退出、差异化定位、资源分配、风险预案。
相关文章
-
别再盲目做新能源产业链分析了,先看看这个
10-24
-
揭秘商业预测PDF下载背后的商业密码
10-23
-
一本正经地聊聊2025年电商行业分析这件事
10-21
-
最新趋势预测的10个关键点,建议收藏
10-20
-
为什么顶级品牌都在重视旅游市场研究
10-19