茶饮行业机会:2025年最全指南来了
2026-11-10
浏览量量:
### 茶饮行业机会:2025年最全指南
站在2025年的节点回望,新茶饮行业彻底告别了那个“开店即赚”的草莽时代。这一年,中国新式茶饮市场规模已突破3700亿元大关,但繁华的表象下暗流涌动:一方面,一线城市门店密度趋于饱和,营收增长见顶;另一方面,下沉市场与海外版图的扩张战鼓擂得震天响。对于入局者而言,2025年不再是比拼谁跑得快的时代,而是比拼谁看得准、扎得深。这是一份基于当下市场格局的深度指南,旨在拨开迷雾,厘清那些真正值得下注的机会。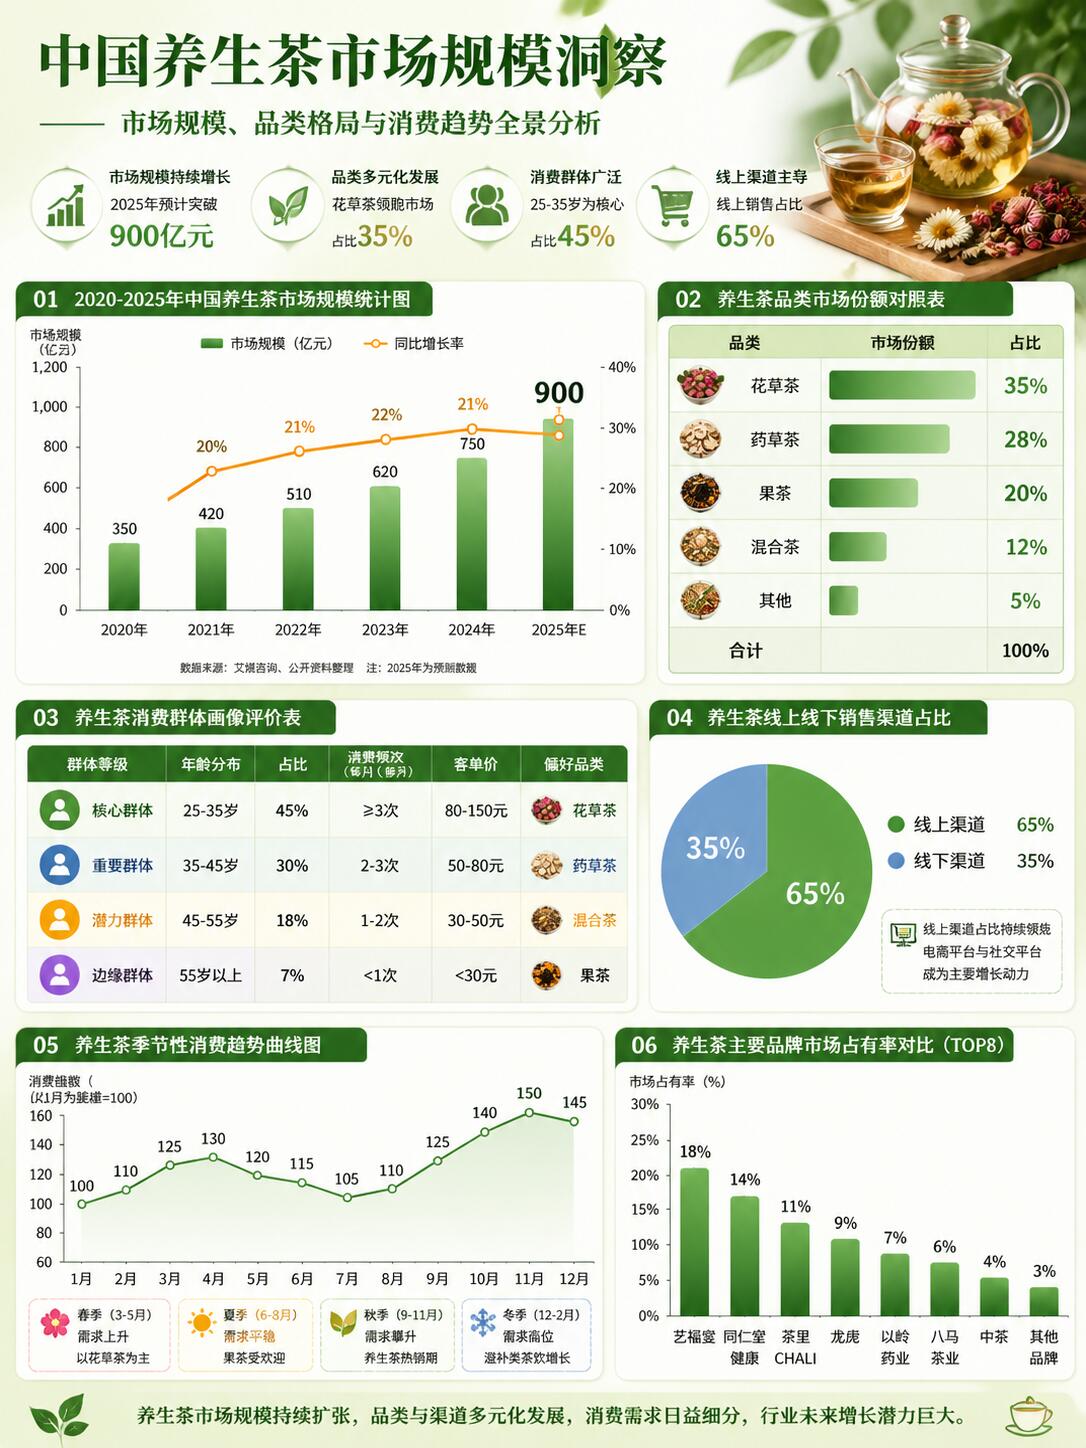
#### 市场格局:存量博弈下的结构性红利
当下的茶饮市场呈现出一种“K型”分化态势。虽然整体规模仍在扩大,但传统的“大单品+高流量”模式在一线城市已显疲态。数据显示,一线城市茶饮营收同比甚至出现了下滑迹象,单纯靠卖水赚钱的逻辑正在失效。
真正的机会隐藏在两个极端的“剪刀差”中。一是下沉市场的爆发力,三线及以下城市贡献了超过60%的新增门店,咖啡和茶饮在这些区域的增速惊人,这里依然是流量洼地;二是消费分级带来的品质升级,尽管大众市场对价格敏感,但客单价20元以上的高端市场依然保持着韧性,消费者愿意为“健康”、“原叶”、“鲜奶”支付溢价。因此,2025年的机会不在于在一线城市和巨头硬碰硬,而在于要么向下扎根,用极致的供应链效率收割县域市场;要么向上突围,用不可替代的品质体验锁定高净值人群。
#### 赛道融合:打破边界的“食饮中心”
2025年最显著的行业变量,是“茶、咖、烘焙”边界的彻底消融。过去我们谈论茶饮,往往局限于一杯饮料,但现在,“小饿小馋”的复合场景成为了新的增长引擎。
数据不会说谎:现制饮品与烘焙甜品的组合正在疯狂掠夺预包装零食的市场份额。头部品牌中,几乎100%的咖啡品牌都在卖茶饮,70%的茶饮品牌引入了咖啡,而烘焙产品更是成为了标配。这种融合并非简单的品类叠加,而是对“时段”的争夺。茶饮品牌通过引入咖啡和烘焙,成功填补了早餐和下午茶的空白,将原本低频的消费变成了全时段的高频刚需。对于新入局者而言,单一的奶茶店生存空间将被进一步挤压,打造“茶饮+X”的复合模型,构建全时段的消费场景,是提升单店坪效的关键出路。
#### 健康革命:从“概念”到“标配”的生死线
如果说以前“健康”是营销噱头,那么2025年它已成为入场门票。随着消费者认知的觉醒,“清洁标签”和“原料溯源”成为了品牌竞争的核心壁垒。
这一年的健康化趋势呈现出“做减法”和“做加法”两个方向。做减法,即“零添加”、“低卡”、“低糖”成为主流,植物基、零卡糖的应用不再是小众选择,而是大众共识;做加法,则是对原料产地的极致追求。从云南的普洱到广东的单丛,地理标志性的原叶茶底正在取代廉价的茶粉,成为品牌讲述故事的载体。消费者不再满足于好喝,他们更想知道这杯茶来自哪座山、哪种树。品牌若能深耕上游供应链,掌握稀缺的优质原料资源,便能在同质化竞争中构建起难以逾越的护城河。
#### 全球化征途:供应链出海的降维打击
国内市场的内卷,倒逼中国茶饮品牌将目光投向了更广阔的海外。2025年,出海已不再是试水,而是头部品牌的必争之地。
不同于早期的散兵游勇,这一轮出海呈现出明显的“集团军”作战特征。蜜雪冰城、霸王茶姬等品牌正在将国内成熟的标准化SOP(标准作业程序)和强大的供应链体系复制到东南亚乃至欧美市场。通过物联网与大数据技术,中国茶饮品牌在海外实现了“一键式”自动化运营,极大地降低了人力成本和培训门槛。对于具备供应链整合能力的品牌来说,利用中国强大的制造和物流优势,去降维打击海外尚处于初级阶段的现制饮品市场,是未来三年最大的增量机会。
#### 结语
2025年的茶饮江湖,是专业主义者的天下。机会依然存在,但只留给那些能够精准定位细分市场、具备跨品类运营能力、坚守健康品质底线以及拥有全球化视野的品牌。在这个存量与增量并存的时代,唯有深耕细作,方能穿越周期,在3700亿的大盘中分得一杯羹。
相关文章
-
万字长文|市场研究报告从战略到执行全解析
11-16
-
2025年产业研究|哪些企业最需要这项服务
11-13
-
可持续发展消费趋势:2025年最全指南来了
11-12
-
关于瓦罗兰行业洞察报告,99%的人都搞错了
11-11
-
茶饮行业机会:2025年最全指南来了
11-10